Domain fluid-management.de kaufen?
Wir ziehen mit dem Projekt
fluid-management.de um.
Sind Sie am Kauf der Domain
fluid-management.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fluid-management.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
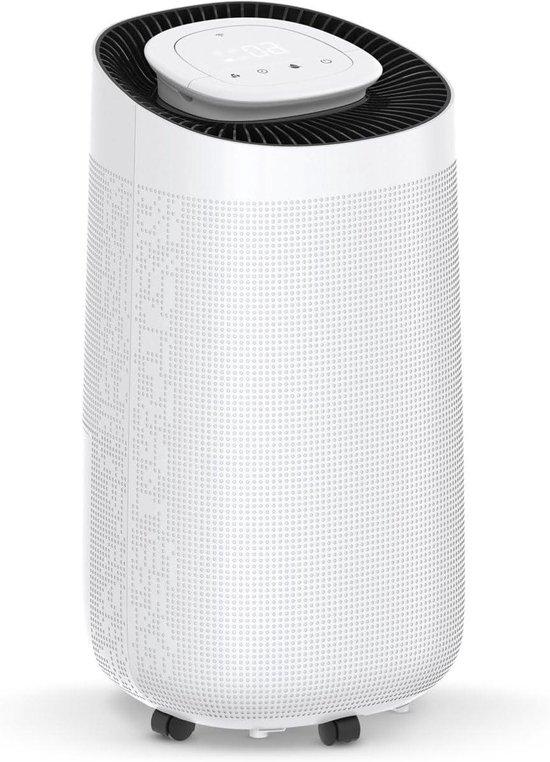
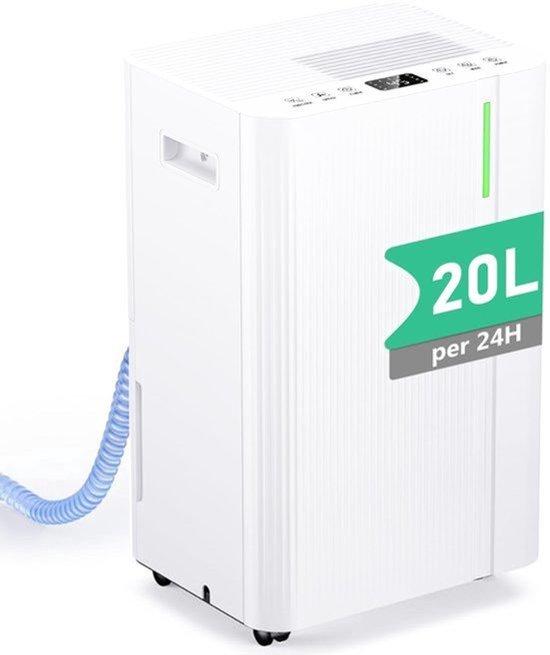
Luftentfeuchter 20 L/Tag - 4 Liter Tank - Kompressortechnik - Silent - Automatische FlüssigkeitssteuerungDieser Luftentfeuchter ist für Haushalte geeignet, die eine effiziente und ruhige Lösung suchen, um Feuchtigkeitsprobleme im Haus zu reduzieren. Mit einem Fassungsvermögen von 20 Litern pro Tag und einem 4 Liter Tank bietet es eine trockene und komfortable Raumumgebung, ideal für Räume bis zu 50 m2. Dieser Luftentfeuchter ist ideal für Haushalte, die eine effiziente und leise Lösung zur Reduzierung von Feuchtigkeitsproblemen in ihrem Zuhause suchen. Mit einer Kapazität von 20 Litern pro Tag und einem 4-Liter-Tank sorgt er für ein trockenes und angenehmes Raumklima, ideal für Räume bis zu 50 m². Eigenschaften: * Kapazität: 20 Liter Feuchtigkeit pro Tag * Tankvolumen: 4 Liter * 3 Entfeuchtungsmodi: inklusive automatischer Feuchtigkeitsregelung und Trockenmodus * Leiser Betrieb: Geräuschpegel maximal 35 dB * Benutzerfreundlichkeit: Touchscreen-Bedienung und Echtzeit-Feuchtigkeitssensor * Kontinuierlicher Ablauf: möglich zusätzlich zur Nutzung des Tanks Ist dieser Luftentfeuchter das Richt684,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
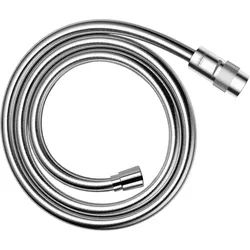
Hansgrohe Brauseschlauch Isiflex 1600mm, mit Volumenkontrolle, chrom (28248000)Eigenschaften • Kunststoffschlauch in Metalloptik\n• Kunststoffhülle\n• Brauseseitiger Drehwirbel gegen Verdrehen des Brauseschlauches\n• Knickgeschützt\n• Durchflussmenge regulierbar zwischen 6 l/min und 16 l/min\n• Mutter Brauseschlauch beidseitig konische Mutter\n• Anschlussgewinde G 1/2 (28248000)51,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hansgrohe Brauseschlauch Isiflex 1250mm, mit Volumenkontrolle, chrom (28249000)Eigenschaften • Kunststoffschlauch in Metalloptik \n• Kunststoffhülle \n• Brauseseitiger Drehwirbel gegen Verdrehen des Brauseschlauches \n• Knickgeschützt \n• Durchflussmenge regulierbar zwischen 6 l/min und 16 l/min \n• Mutter Brauseschlauch beidseitig konische Mutter \n• Anschlussgewinde G 1/2 (28249000)51,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
hansgrohe Isiflex Brauseschlauch, 125cm, mit Volumenkontrolle, chrom, 28249000* hansgrohe Isiflex * 1 x Brauseschlauch Produktdetails * Kunststoffschlauch mit Metalloptik * mit Volumenkontrolle * regulierbare Durchflussmenge zwischen 6 l/min. und 16 l/min. * reinigungsfreundliche Kunststoffhülle * Länge: 1250 mm * brauseseitiger Drehwirbel * gegen lästiges Verdrehen des Brauseschlauches * knickgeschützt * beidseitig konische Mutter * Anschlussgewinde: G 1/2 * Farbe: chrom46,66 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter


-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Was wird beim Selbstbehalt angerechnet?
Beim Selbstbehalt handelt es sich um einen Betrag, den Versicherte im Rahmen ihrer Versicherungskosten selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Der Selbstbehalt wird in der Regel auf bestimmte Leistungen oder Kosten angerechnet, wie beispielsweise Arzthonorare, Medikamente oder Krankenhausaufenthalte. Er dient dazu, die Versicherten an den Kosten zu beteiligen und kann je nach Versicherungsvertrag variieren. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen davon betroffen sind und in welcher Höhe. Letztendlich trägt der Selbstbehalt dazu bei, die Versicherungskosten für den Versicherer zu senken und die Versicherten für die Inanspruchnahme von Leistungen mitverantwortlich zu machen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
MOS EYEWEAR 250 ml Weichflasche für die Flüssigkeitsversorgung beim TrailrunningEine 250-ml-Flasche mit weichem Material, die perfekt in die Hand passt oder in jede Trinkweste passt – ideal, um während des Trainings oder bei Wettkämpfen ausreichend Flüssigkeit zu sich zu nehmen. VOR DEM ERSTEN GEBRAUCH: Wir empfehlen, die Flasche mit Wasser und ein paar Tropfen Zitronensaft zu füllen und sie anschließend 3 Stunden lang verschlossen zu lassen.9,50 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Luftentfeuchter - Spüle - Flüssigkeitssteuerung - Wasch-Trocken-Funktion - 25 Liter pro Tag - Weiß- Ist zu viel Feuchtigkeit im Haus? Übermäßige Flüssigkeit kann schnell zum Wachstum von Bakterien und Pilzen führen und sogar allergische Reaktionen hervorrufen. Dieser Luftentfeuchter bietet die ideale Lösung für dieses Problem. Mit einem beeindruckenden Fassungsvermögen von 25 Litern pro Tag sorgt es für eine trockene und gesunde Lebensumgebung. Das Gerät arbeitet leise, mit einem Schallpegel von nur 33 dB im Schlaf, so dass es ideal für den Einsatz in der Nacht ohne Störungen.326,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Luftentfeuchter 20 L/Tag - 4 Liter Tank - Kompressortechnik - Silent - Automatische FlüssigkeitssteuerungDieser Luftentfeuchter ist für Haushalte geeignet, die eine effiziente und ruhige Lösung suchen, um Feuchtigkeitsprobleme im Haus zu reduzieren. Mit einem Fassungsvermögen von 20 Litern pro Tag und einem 4 Liter Tank bietet es eine trockene und komfortable Raumumgebung, ideal für Räume bis zu 50 m2. Dieser Luftentfeuchter ist ideal für Haushalte, die eine effiziente und leise Lösung zur Reduzierung von Feuchtigkeitsproblemen in ihrem Zuhause suchen. Mit einer Kapazität von 20 Litern pro Tag und einem 4-Liter-Tank sorgt er für ein trockenes und angenehmes Raumklima, ideal für Räume bis zu 50 m². Eigenschaften: * Kapazität: 20 Liter Feuchtigkeit pro Tag * Tankvolumen: 4 Liter * 3 Entfeuchtungsmodi: inklusive automatischer Feuchtigkeitsregelung und Trockenmodus * Leiser Betrieb: Geräuschpegel maximal 35 dB * Benutzerfreundlichkeit: Touchscreen-Bedienung und Echtzeit-Feuchtigkeitssensor * Kontinuierlicher Ablauf: möglich zusätzlich zur Nutzung des Tanks Ist dieser Luftentfeuchter das Richt684,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hansgrohe Brauseschlauch Isiflex 1600mm, mit Volumenkontrolle, chrom (28248000)Eigenschaften • Kunststoffschlauch in Metalloptik\n• Kunststoffhülle\n• Brauseseitiger Drehwirbel gegen Verdrehen des Brauseschlauches\n• Knickgeschützt\n• Durchflussmenge regulierbar zwischen 6 l/min und 16 l/min\n• Mutter Brauseschlauch beidseitig konische Mutter\n• Anschlussgewinde G 1/2 (28248000)51,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Hansgrohe Brauseschlauch Isiflex 1250mm, mit Volumenkontrolle, chrom (28249000)Eigenschaften • Kunststoffschlauch in Metalloptik \n• Kunststoffhülle \n• Brauseseitiger Drehwirbel gegen Verdrehen des Brauseschlauches \n• Knickgeschützt \n• Durchflussmenge regulierbar zwischen 6 l/min und 16 l/min \n• Mutter Brauseschlauch beidseitig konische Mutter \n• Anschlussgewinde G 1/2 (28249000)51,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
hansgrohe Isiflex Brauseschlauch, 125cm, mit Volumenkontrolle, chrom, 28249000* hansgrohe Isiflex * 1 x Brauseschlauch Produktdetails * Kunststoffschlauch mit Metalloptik * mit Volumenkontrolle * regulierbare Durchflussmenge zwischen 6 l/min. und 16 l/min. * reinigungsfreundliche Kunststoffhülle * Länge: 1250 mm * brauseseitiger Drehwirbel * gegen lästiges Verdrehen des Brauseschlauches * knickgeschützt * beidseitig konische Mutter * Anschlussgewinde: G 1/2 * Farbe: chrom46,66 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Internationales ManagementInternationales Management , Herausforderungen und Lösungen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20250214, Produktform: Leinen, Redaktion: Lackner, Maximilian~Lembacher, Harald~Lutz, Markus~Pawera, René~Suplata, Marian, Seitenzahl/Blattzahl: 250, Abbildungen: Komplett in Farbe, Keyword: Führung in Krisenzeiten; Interkulturelle Geschäfte; Interkulturelle Teams; Interkulturelles Management; Internationale Geschäfte; Internationaler Erfolg; Management; Resilienz; Strategie, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Wettbewerb / Wirtschaft~International (Wirtschaft)~Business / Management~Management, Fachkategorie: Management: Innovation~Geschäftswettbewerb~Internationale Wirtschaft, Internationales Management~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 180, Höhe: 32, Gewicht: 968, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Was wird beim Selbstbehalt angerechnet?
Beim Selbstbehalt handelt es sich um einen Betrag, den Versicherte im Rahmen ihrer Versicherungskosten selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Der Selbstbehalt wird in der Regel auf bestimmte Leistungen oder Kosten angerechnet, wie beispielsweise Arzthonorare, Medikamente oder Krankenhausaufenthalte. Er dient dazu, die Versicherten an den Kosten zu beteiligen und kann je nach Versicherungsvertrag variieren. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen davon betroffen sind und in welcher Höhe. Letztendlich trägt der Selbstbehalt dazu bei, die Versicherungskosten für den Versicherer zu senken und die Versicherten für die Inanspruchnahme von Leistungen mitverantwortlich zu machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.